TVA à 6 % sur les travaux de toiture : quelles conditions en 2026 ?
Découvrez les conditions strictes pour bénéficier du taux de TVA réduit à 6 % sur vos travaux de toiture en 2026, les pièges à éviter et les démarches à suivre.
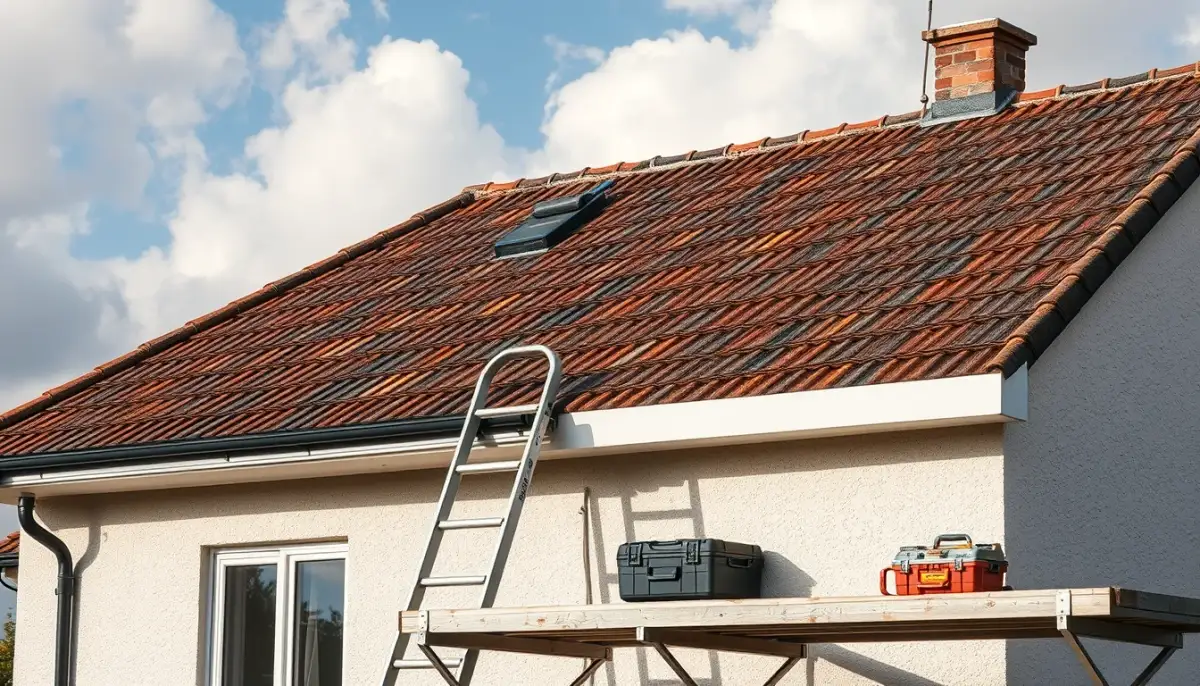
En 2026, la TVA à 6 % s'applique aux travaux de toiture dans les logements d'habitation de plus de 10 ans, à usage privé, réalisés par un entrepreneur enregistré. Le taux normal est de 21 %, soit un gain de 15 points sur la facture. Vérifiez l'âge du logement, son affectation privée et le statut de l'entrepreneur avant de signer le devis.
- TVA à 6 % sur la toiture en 2026 : la règle de base
- Conditions d’âge et d’affectation du logement pour la TVA toiture à 6 %
- Travaux de toiture éligibles au taux de TVA de 6 % en 2026
- Qui peut facturer la TVA à 6 % sur les travaux de toiture ?
- Cas où le taux de TVA à 6 % ne s’applique pas aux travaux de toiture
- Démarches et justificatifs pour sécuriser la TVA à 6 % sur la toiture
- Conclusion : sécurisez votre TVA à 6 % toiture dès le devis
TVA à 6 % sur la toiture en 2026 : la règle de base
En 2026, le taux de TVA réduit à 6 % s’applique aux travaux de toiture dans les logements d’habitation de plus de 10 ans, à condition que les travaux soient facturés et exécutés par un entrepreneur enregistré, et que le logement soit utilisé à titre privé. La simple réparation ne suffit pas : les travaux doivent porter sur la toiture elle-même.
Le taux normal de TVA en Belgique reste fixé à 21 %, tandis que le taux réduit pour les travaux immobiliers s’établit à 6 %. Cette différence de 15 points représente un gain substantiel sur le coût total d’une rénovation de toiture. Vérifiez trois critères avant de signer un devis : l’âge du logement, son affectation privée et le statut de l’entrepreneur.
La circulaire 2025/C/70 du SPF Finances précise que le taux réduit ne s’applique pas automatiquement : il doit être justifié par la nature des travaux et la destination du bien. Un logement occupé à titre privé depuis plus de 10 ans ouvre droit au taux de 6 % sur la main-d’œuvre et les matériaux facturés ensemble.
- Logement d’habitation de plus de 10 ans
- Usage exclusivement privé
- Facturation par un entrepreneur enregistré
Le taux de 6 % s’applique à l’ensemble de la facture, matériaux et main-d’œuvre confondus, lorsque l’entrepreneur fournit et pose lui-même les éléments de toiture.
Conditions d’âge et d’affectation du logement pour la TVA toiture à 6 %
Le logement doit être affecté à l’habitation privée depuis au moins 10 ans au moment de la facture. Pour une transformation récente en habitation, le délai court depuis la première occupation. Les résidences secondaires et les logements mis en location meublée touristique sont exclus du taux réduit.
L’arrêté royal n° 20, article 1er, fixe la condition des 10 ans d’occupation privée. Ce délai se calcule à partir de la date de première occupation effective du bien comme habitation privée. Une maison construite il y a 12 ans mais occupée seulement depuis 8 ans ne remplit pas la condition.
| Critère | Condition pour TVA 6 % toiture |
|---|---|
| Âge du logement | 10 ans minimum d’occupation privée |
| Affectation | Usage exclusivement privé |
| Résidence secondaire | Exclue du taux réduit |
| Location meublée touristique | Exclue du taux réduit |
| Bureaux ou locaux professionnels | Exclus du taux réduit |
Vous devez pouvoir prouver la date de première occupation privée. Les documents acceptés comprennent l’acte d’achat, une attestation de domicile ou les factures d’énergie couvrant la période concernée. En cas de doute, l’administration fiscale peut demander ces justificatifs lors d’un contrôle.
Travaux de toiture éligibles au taux de TVA de 6 % en 2026
Sont éligibles au taux de 6 % : le remplacement de la couverture, la réparation de la charpente, l’isolation de la toiture, le remplacement des gouttières et des descentes d’eau pluviale, ainsi que les travaux d’étanchéité. Les travaux de simple entretien comme le nettoyage ou le démoussage ne sont pas concernés.
La circulaire 2025/C/70, annexe A, dresse la liste précise des travaux visés. Cette liste limite le champ d’application du taux réduit aux interventions qui améliorent durablement la performance ou l’intégrité de la toiture. Un remplacement partiel de tuiles cassées entre dans le cadre du taux réduit, mais un simple nettoyage de toiture reste facturé à 21 %.
- Remplacement complet ou partiel de la couverture (tuiles, ardoises, zinc)
- Réparation ou renforcement de la charpente
- Isolation thermique de la toiture par l’intérieur ou l’extérieur
- Remplacement des gouttières et descentes d’eau pluviale
- Travaux d’étanchéité sur toiture plate
- Pose d’une sous-toiture ou d’un écran de sous-toiture
Le démoussage, le nettoyage haute pression et l’application d’un traitement hydrofuge sans remplacement de matériaux restent soumis au taux normal de 21 %.
Qui peut facturer la TVA à 6 % sur les travaux de toiture ?
Seul un entrepreneur enregistré à la TVA belge peut facturer le taux réduit de 6 %. Le particulier qui achète les matériaux lui-même ou qui fait appel à un travailleur non déclaré perd automatiquement le bénéfice du taux réduit. La facture doit mentionner clairement le taux de 6 % et le détail des travaux.
Le Code TVA, article 1er, § 2, impose que le numéro de TVA de l’entrepreneur figure sur la facture. Cette mention est une condition de validité du taux réduit. Si vous achetez les tuiles ou l’isolant vous-même, ces matériaux seront facturés à 21 % par le négociant, et seule la main-d’œuvre de l’entrepreneur pourra éventuellement bénéficier du taux de 6 %.
Vérifiez le statut de l’entrepreneur avant la signature du devis. Un entrepreneur belge enregistré dispose d’un numéro de TVA commençant par BE suivi de 10 chiffres. Les entreprises étrangères non enregistrées en Belgique ne peuvent pas appliquer le taux réduit belge, même si elles interviennent sur un chantier situé en Belgique.
- Entrepreneur enregistré à la TVA belge obligatoire
- Numéro de TVA BE obligatoire sur la facture
- Facture détaillée avec taux de 6 % explicite
- Aucun avantage pour l’auto-rénovation
Cas où le taux de TVA à 6 % ne s’applique pas aux travaux de toiture
Le taux réduit est refusé si le logement a moins de 10 ans, s’il est utilisé à des fins professionnelles ou de location touristique, si les travaux sont facturés par un non-résident non enregistré en Belgique, ou si la facture ne mentionne pas explicitement le taux de 6 %. Les matériaux achetés séparément restent à 21 %.
La décision anticipée 2024/1123 du SPF Finances confirme que le taux de 21 % s’applique en cas de non-respect des conditions. Le risque principal pour vous est un redressement fiscal : si l’administration considère que le taux réduit a été appliqué à tort, la différence de 15 points de TVA est réclamée, avec des intérêts de retard.
- ✅ Économie de 15 points de TVA sur la facture totale
- ✅ Sécurité juridique avec une facture conforme
- ✅ Travaux réalisés par un professionnel enregistré
- ❌ Redressement fiscal avec rappel de TVA à 21 %
- ❌ Intérêts de retard sur la différence de taux
- ❌ Perte du bénéfice du taux réduit si facture non conforme
Les situations d’exclusion sont claires. Un logement de moins de 10 ans, un usage professionnel même partiel, une location meublée touristique saisonnière ou une facture émise par un entrepreneur non enregistré en Belgique ferment l’accès au taux de 6 %. Anticipez ces cas avant le début des travaux.
Démarches et justificatifs pour sécuriser la TVA à 6 % sur la toiture
Pour sécuriser le taux réduit, demandez à l’entrepreneur une facture détaillée mentionnant le taux de 6 %, l’adresse du chantier, la nature des travaux et la date de première occupation du logement. Conservez la preuve d’occupation privée (attestation de domicile, facture d’énergie) pendant 7 ans en cas de contrôle.
Le Code TVA, article 60, fixe le délai de conservation des justificatifs à 7 ans. Ce délai court à partir du 1er janvier de l’année suivant celle de la facture. Une facture émise en 2026 doit donc être conservée jusqu’au 31 décembre 2033 au minimum.
Créez un dossier numérique dédié avec la facture, le devis signé, les photos avant/après des travaux et la preuve d’occupation privée. Ce dossier vous protège en cas de contrôle fiscal dans les 7 ans.
La facture doit mentionner explicitement le taux de 6 % appliqué. Une facture qui indique seulement un montant total sans détailler le taux de TVA ne permet pas de justifier l’application du taux réduit. Vérifiez chaque ligne de la facture avant le paiement final.
Conclusion : sécurisez votre TVA à 6 % toiture dès le devis
Le taux de TVA à 6 % sur les travaux de toiture reste accessible en 2026 pour les logements privés de plus de 10 ans, à condition de passer par un entrepreneur enregistré et de conserver une facture détaillée. Vérifiez l’âge du logement, son affectation privée et le statut de l’entrepreneur avant de signer le devis.
Demandez un devis écrit mentionnant explicitement le taux de 6 % et le numéro de TVA de l’entrepreneur. Conservez tous les justificatifs pendant 7 ans. Si un doute subsiste sur l’éligibilité de votre logement, faites confirmer par écrit la date de première occupation privée avant le début des travaux.
Questions frequemment posees
Quelles sont les conditions pour bénéficier de la TVA à 6 % sur les travaux de toiture en 2026 ?
Trois conditions cumulatives : le logement doit être une habitation privée de plus de 10 ans, les travaux doivent porter sur la toiture elle-même (pas une simple réparation), et l'entrepreneur doit être enregistré et facturer l'ensemble (matériaux et main-d'œuvre).
La TVA à 6 % s'applique-t-elle aux matériaux de toiture ou seulement à la main-d'œuvre ?
Le taux de 6 % s'applique à l'ensemble de la facture, matériaux et main-d'œuvre confondus, lorsque l'entrepreneur fournit et pose lui-même les éléments de toiture. Si les matériaux sont achetés séparément par le particulier, la TVA sur ces achats reste à 21 %.
Un logement de moins de 10 ans peut-il bénéficier de la TVA à 6 % pour des travaux de toiture ?
Non. Le logement doit être affecté à l'habitation privée depuis au moins 10 ans au moment de la facture. Pour une transformation récente en habitation, le délai court depuis la première occupation. Les résidences secondaires et locations meublées touristiques sont exclues.
Quel est le taux de TVA normal pour des travaux de toiture en Belgique en 2026 ?
Le taux normal de TVA en Belgique est de 21 %. Le taux réduit de 6 % s'applique uniquement aux travaux immobiliers dans les logements d'habitation de plus de 10 ans à usage privé, réalisés par un entrepreneur enregistré.
Comment justifier l'application de la TVA à 6 % sur une facture de toiture ?
La circulaire 2025/C/70 du SPF Finances exige que le taux réduit soit justifié par la nature des travaux et la destination du bien. L'entrepreneur doit mentionner sur la facture les éléments prouvant l'éligibilité (âge du logement, usage privé) et conserver les justificatifs.
Les travaux de réparation de toiture sont-ils éligibles à la TVA à 6 % ?
Non, une simple réparation ne suffit pas. Les travaux doivent porter sur la toiture elle-même (rénovation, remplacement, isolation). La nature des travaux doit être justifiée selon la circulaire 2025/C/70 du SPF Finances.
Un projet de travaux à chiffrer ?
Recevez plusieurs devis d'entreprises au nord-ouest de Bruxelles et à Wemmel. Deux minutes de questions, aucune obligation de donner suite.
Demander un devis gratuitRédigé par
Bruno Lemmens
Ancien chef de chantier en couverture devenu métreur, Bruno Lemmens a passé une vingtaine d'années sur les toits des maisons en briques de Jette, Ganshoren, Wemmel et Grimbergen, puis à chiffrer leurs réfections. Il relit les devis que les lecteurs lui envoient et traduit le vocabulaire des couvreurs en français courant.
À lire également
Mijn VerbouwPremie pour la toiture : qui y a droit à Wemmel, Grimbergen ou Dilbeek ?
Conditions d'accès à la Mijn VerbouwPremie pour l'isolation ou la rénovation de toiture à Wemmel, Grimbergen et Dilbeek, avec plafonds de revenus et montants 2026.